
Défiscalisation pour sportif de haut niveau : les dispositifs légaux en 2026
Réduire son imposition est une préoccupation légitime pour un athlète dont les revenus, souvent élevés et concentrés sur quelques années, subissent une progressivité importante. La défiscalisation ne consiste pas à échapper à l'impôt, mais à utiliser les dispositifs prévus par la loi pour orienter une partie de ses revenus vers l'épargne retraite, l'investissement productif ou le patrimoine. Cet article recense les leviers réellement pertinents pour un sportif en 2026, en distinguant les outils spécifiques au monde sportif des dispositifs de droit commun.
Le préalable : structurer avant de défiscaliser
Avant de rechercher une réduction d'impôt, il convient d'optimiser la structure même des revenus. Le choix du régime (micro-BNC ou déclaration contrôlée), l'exercice éventuel en société, la déduction des frais professionnels réels et l'articulation entre rémunération et dividendes produisent souvent une économie supérieure à celle des dispositifs de niche. La défiscalisation intervient dans un second temps, une fois la structure assainie.
Les dispositifs spécifiques au sportif
L'étalement des revenus exceptionnels
Le Code général des impôts autorise les sportifs à étaler l'imposition de certains revenus sur plusieurs années. Le sportif indépendant peut recourir à l'article 100 bis, et le sportif salarié à l'article 84 A, pour lisser des revenus exceptionnels (gains, primes) sur trois à cinq ans. Ce mécanisme atténue la progressivité du barème lors des années fastes et constitue l'un des leviers les plus puissants et les plus méconnus. Il exclut toutefois certains revenus, notamment le sponsoring et le droit à l'image.
L'épargne retraite dédiée
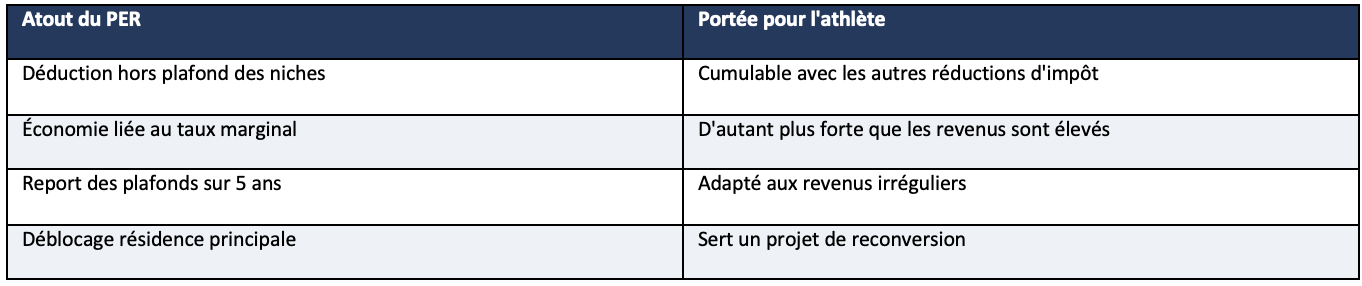
La brièveté de la carrière rend l'épargne retraite prioritaire. Les versements sur un plan d'épargne retraite (PER) sont déductibles du revenu imposable dans la limite d'un plafond, et cette déduction n'entre pas dans le plafonnement global des niches fiscales. Pour un athlète fortement imposé, alimenter son PER pendant les années de pics de revenus permet de réduire immédiatement l'impôt tout en préparant l'après-carrière. Le report des plafonds non utilisés s'étend désormais sur cinq ans, ce qui offre une souplesse appréciable pour des revenus irréguliers.
Le PER : le levier central
Le plan d'épargne retraite est l'outil de défiscalisation le plus adapté au profil de l'athlète. Les sommes versées sont déduites du revenu imposable — l'économie d'impôt est donc proportionnelle au taux marginal d'imposition, ce qui le rend d'autant plus efficace que les revenus sont élevés. L'épargne est bloquée jusqu'à la retraite, sauf cas de déblocage anticipé (dont l'acquisition de la résidence principale), ce qui en fait un instrument de long terme cohérent avec la préparation de la reconversion.
Les dispositifs de droit commun
L'assurance-vie : la brique patrimoniale complémentaire
L'assurance-vie n'offre pas de réduction d'impôt à l'entrée, mais elle procure un cadre fiscal privilégié sur les gains, particulièrement après huit ans de détention, et constitue un outil de transmission efficace. Pour un athlète, elle joue un rôle de réserve liquide et souple, complémentaire de l'immobilier et du plan d'épargne retraite : là où le PER bloque l'épargne jusqu'à la retraite, l'assurance-vie reste disponible à tout moment, ce qui sécurise les années de transition et de reconversion.
Le cas du mécénat et des dons
Les dons à des organismes d'intérêt général ouvrent droit à une réduction d'impôt sur le revenu. Un athlète engagé dans une cause ou souhaitant soutenir une structure sportive peut ainsi conjuguer démarche philanthropique et avantage fiscal. Certains sportifs vont plus loin en créant un fonds de dotation ou une fondation, qui suppose toutefois une organisation et des moyens spécifiques et relève d'une réflexion patrimoniale avancée.
FCPI et FIP : investir dans l'innovation et les PME
Les fonds communs de placement dans l'innovation (FCPI) investis en jeunes entreprises innovantes et certains fonds d'investissement de proximité (FIP) ouvrent droit à une réduction d'impôt de 25 % du montant souscrit, dans une limite annuelle, en contrepartie d'un blocage des fonds sur plusieurs années et d'un risque de perte en capital. Le paysage s'est resserré : les FCPI classiques et les FIP métropolitains classiques ont été supprimés, seuls subsistant des supports plus ciblés. Ce dispositif s'inscrit dans le plafonnement global des niches fiscales.
Le Girardin industriel
Le Girardin industriel finance des investissements productifs en outre-mer et procure une réduction d'impôt pouvant dépasser le montant investi, en une seule année, dans le cadre d'un plafonnement majoré des niches fiscales. C'est un dispositif « one shot » sans rendement patrimonial : l'avantage est purement fiscal et le risque tient à la qualité du monteur de l'opération. Il s'adresse à un athlète disposant d'un impôt élevé une année donnée et accompagné par un conseil rigoureux.
L'immobilier et le déficit foncier
L'investissement locatif, notamment via le déficit foncier sur un bien à rénover, combine réduction de l'imposition et constitution de patrimoine. À la différence des niches purement fiscales, il laisse un actif tangible générateur de revenus futurs, ce qui en fait un pilier de la stratégie de reconversion.
Le plafonnement global des niches fiscales
La plupart des réductions et crédits d'impôt sont soumis à un plafonnement global annuel (18 000 € pour les dispositifs outre-mer et certains investissements, 10 000 € pour la majorité des autres). Certains leviers échappent à ce plafond, au premier rang desquels la déduction des versements sur le PER, ce qui renforce l'intérêt de ce dernier pour un athlète déjà proche du plafond avec d'autres dispositifs.
Défiscalisation et image : rester cohérent
Un athlète est une personne publique dont l'image peut être affectée par des choix fiscaux mal maîtrisés. Les montages agressifs, les dispositifs à la limite de la légalité ou les structures offshore dépourvues de substance présentent un double risque : fiscal, avec la menace d'un redressement, et réputationnel, avec un impact potentiel sur les partenariats. La ligne de conduite prudente consiste à privilégier des dispositifs éprouvés, transparents et documentés, en cohérence avec l'image véhiculée auprès des sponsors et du public.
Construire une stratégie cohérente
Une stratégie de défiscalisation efficace pour un sportif suit une hiérarchie claire : d'abord optimiser la structure des revenus, ensuite privilégier les dispositifs qui construisent un patrimoine ou une épargne retraite (PER, immobilier), enfin, et seulement en complément, recourir aux niches purement fiscales pour un impôt résiduel élevé. La performance fiscale ne doit jamais primer sur la solidité patrimoniale : un athlète a besoin d'actifs durables pour financer une reconversion, pas seulement d'économies d'impôt ponctuelles.
Erreurs fréquentes
· Chercher à défiscaliser avant d'avoir optimisé la structure de ses revenus et déduit ses frais réels.
· Négliger l'étalement des revenus exceptionnels (articles 100 bis et 84 A), pourtant très efficace.
· Souscrire un produit de niche risqué (Girardin, FCPI) sans accompagnement et sans analyse du monteur.
· Oublier que la déduction PER échappe au plafonnement global des niches fiscales.
· Privilégier l'économie d'impôt immédiate au détriment de la constitution d'un patrimoine de reconversion.
FAQ — Questions fréquentes
Quel est le meilleur dispositif de défiscalisation pour un athlète ?
Le PER est généralement le levier le plus adapté : la déduction des versements est proportionnelle au taux marginal d'imposition, échappe au plafonnement global des niches et prépare l'après-carrière. L'étalement des revenus exceptionnels et l'immobilier le complètent utilement.
Peut-on étaler l'imposition de ses gains sportifs ?
Oui. Le sportif indépendant peut recourir à l'article 100 bis et le sportif salarié à l'article 84 A pour étaler certains revenus exceptionnels sur trois à cinq ans. Le sponsoring et le droit à l'image sont toutefois exclus de ce mécanisme.
Le Girardin est-il risqué ?
Le Girardin industriel offre une réduction d'impôt pouvant dépasser le montant investi, mais sans aucun rendement patrimonial et avec un risque lié à la qualité du monteur de l'opération. Il ne doit être envisagé qu'avec un accompagnement rigoureux.
Qu'est-ce que le plafonnement des niches fiscales ?
C'est une limite annuelle globale aux réductions et crédits d'impôt (10 000 € en principe, 18 000 € pour certains dispositifs outre-mer). La déduction des versements sur un PER échappe à ce plafond.
Faut-il défiscaliser ou d'abord épargner ?
Les deux logiques se rejoignent lorsque la défiscalisation passe par l'épargne retraite ou l'immobilier : l'athlète réduit son impôt tout en construisant un patrimoine. Les niches purement fiscales, sans actif en contrepartie, ne viennent qu'en complément.
