
Sportif expatrié : la fiscalité à Monaco, en Suisse, en Andorre et à Dubaï
L'expatriation fiscale attire de nombreux sportifs de haut niveau dont les revenus proviennent largement de l'international : prize money, contrats d'image mondiaux, partenariats transfrontaliers. Monaco, la Suisse, l'Andorre et Dubaï reviennent régulièrement dans les projets. Mais s'installer à l'étranger ne suffit pas à échapper à l'impôt français : la notion de résidence fiscale, les conventions internationales et le dispositif d'exit tax encadrent strictement ces stratégies. Cet article présente les grands régimes, leurs conditions et les pièges à éviter. Il ne se substitue pas à un conseil personnalisé, indispensable avant toute décision.
Le préalable indispensable : la résidence fiscale
Tout raisonnement d'expatriation commence par la détermination de la résidence fiscale. Selon l'article 4 B du Code général des impôts, une personne est considérée comme domiciliée fiscalement en France dès lors qu'elle y a son foyer ou son lieu de séjour principal, qu'elle y exerce son activité professionnelle principale, ou qu'elle y a le centre de ses intérêts économiques. Un seul de ces critères suffit.
Pour un athlète, ces critères sont souvent délicats : un sportif « installé » à Monaco mais dont l'entraînement quotidien et les principaux revenus s'organisent depuis la France pourra être requalifié résident fiscal français. Un départ purement formel, sans transfert effectif du centre de vie, expose à un redressement. La durée d'installation compte également : une expatriation crédible et fiable suppose généralement de s'inscrire dans la durée, faute de quoi l'administration peut contester la réalité du transfert.
L'article 17 des conventions fiscales : la règle propre aux sportifs
Même expatrié, un athlète reste imposable là où il performe. Les conventions fiscales bilatérales, calquées sur le modèle OCDE, prévoient à leur article 17 que les revenus qu'un sportif tire de son activité personnelle sont imposables dans l'État où celle-ci est exercée. Un prize money gagné lors d'une compétition à l'étranger est donc généralement imposé dans le pays de la compétition, souvent par voie de retenue à la source, indépendamment du pays de résidence.
L'État de résidence conserve en principe le droit d'imposer les revenus mondiaux, mais élimine la double imposition en accordant un crédit d'impôt correspondant à l'impôt déjà acquitté à l'étranger. L'expatriation ne fait donc pas disparaître l'imposition à la source des gains sportifs : elle joue essentiellement sur le traitement des autres revenus (image, sponsoring, placements) et sur le taux de l'État de résidence.
Monaco : le cas particulier des ressortissants français
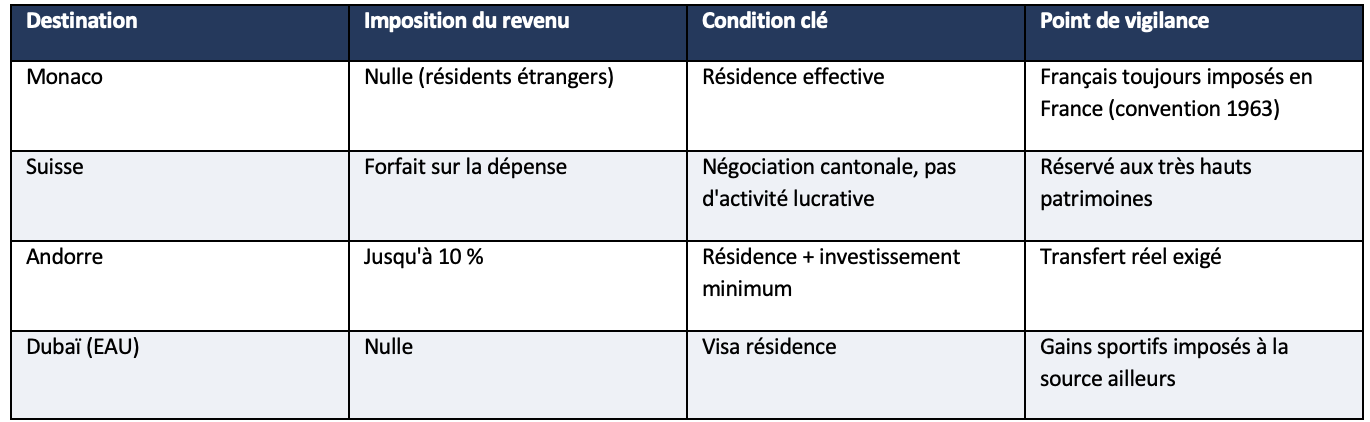
La Principauté n'applique pas d'impôt sur le revenu à ses résidents étrangers — hors certains revenus de source française comme les revenus fonciers d'immeubles situés en France. C'est ce qui explique son attractivité historique pour les sportifs internationaux, notamment dans le tennis et les sports mécaniques.
Un point est toutefois décisif : en vertu de la convention franco-monégasque de 1963, tout ressortissant français installé à Monaco reste imposable en France sur l'ensemble de ses revenus mondiaux, comme s'il était resté résident français, sauf de très rares exceptions liées à une installation ancienne. Autrement dit, Monaco n'offre pas d'avantage d'impôt sur le revenu à un athlète de nationalité française. Le régime profite en revanche aux sportifs d'autres nationalités qui y transfèrent réellement leur résidence.
La Suisse : le forfait fiscal (imposition d'après la dépense)
La Suisse propose un régime spécifique, l'imposition d'après la dépense, prévu par la loi fédérale sur l'impôt fédéral direct. Réservé aux ressortissants étrangers qui s'installent pour la première fois en Suisse et n'y exercent pas d'activité lucrative, il consiste à calculer l'impôt non sur les revenus réels mais sur un forfait fondé sur le train de vie (les dépenses), négocié avec le canton.
Ce régime, historiquement prisé par des sportifs et des personnalités fortunées, suppose une installation effective — un domicile réel et une présence significative dans le pays — et une négociation cantonale, chaque canton disposant d'une latitude importante, certains ayant même supprimé le dispositif. Il s'adresse à des profils à très hauts revenus et à patrimoine élevé, et impose de renoncer à toute activité lucrative exercée depuis la Suisse.
La convention fiscale franco-suisse écarte en principe du bénéfice de la convention les personnes imposées au forfait « ordinaire ». Pour être reconnu résident conventionnel suisse et donc protégé de l'imposition française, un français doit généralement opter pour un forfait « majoré » (base de dépense multipliée par 1,3 et intégration de l'ensemble des revenus de source française). Un départ au forfait classique sans cette précaution expose à un maintien de l'imposition en France. C'est une erreur fréquente et coûteuse.
L'Andorre : une fiscalité modérée aux portes de l'Europe
La Principauté d'Andorre applique une fiscalité directe parmi les plus basses d'Europe, avec un impôt sur le revenu dont le taux maximal atteint 10 %. Elle attire des athlètes, notamment de disciplines d'endurance et de sports outdoor, séduits par la proximité, le cadre d'entraînement en altitude et la modération fiscale.
L'obtention de la résidence suppose toutefois des conditions strictes : résidence effective sur le territoire et, pour la résidence passive, un investissement minimum significatif en Andorre. Là encore, le transfert doit être réel et durable pour être opposable à l'administration française.
Dubaï : l'absence d'impôt sur le revenu
Les Émirats arabes unis ne prélèvent aucun impôt sur le revenu des personnes physiques. Dubaï attire depuis longtemps des sportifs internationaux, avec des infrastructures haut de gamme et un climat propice à l'entraînement hivernal. La résidence s'obtient généralement via un visa adossé à une activité ou à un investissement.
L'absence d'impôt local ne dispense cependant pas des règles françaises de résidence fiscale, ni de l'imposition à la source des gains sportifs prévue par les conventions. Un athlète français doit transférer effectivement son centre de vie et d'intérêts économiques pour que l'installation soit reconnue.
Tableau comparatif des destinations
L'exit tax : anticiper le coût du départ
Le transfert du domicile fiscal hors de France peut déclencher l'exit tax : une imposition des plus-values latentes sur les titres et participations détenus au-delà de certains seuils au moment du départ. Le paiement peut faire l'objet d'un sursis, notamment en cas de départ vers un État de l'Union européenne, et l'imposition peut être dégrevée après un certain délai de détention à l'étranger. Un athlète détenant une société d'image ou un patrimoine mobilier significatif doit intégrer ce paramètre très en amont.
La question du droit à l'image et de l'article 155 A
Les revenus tirés de l'exploitation du droit à l'image font l'objet d'une attention particulière de l'administration française. L'article 155 A du Code général des impôts permet de réimposer en France des sommes versées à une structure établie à l'étranger en rémunération de prestations rendues par une personne domiciliée ou établie en France, lorsque cette structure ne dispose pas d'une substance économique réelle. Un athlète qui logerait ses revenus d'image dans une société offshore sans activité effective s'expose donc à une requalification. La substance (bureaux, personnel, réalité de l'activité) est déterminante.
Le régime des impatriés : l'hypothèse du retour
L'expatriation n'est pas toujours définitive. Un athlète qui revient s'installer en France après une période à l'étranger peut, sous conditions, bénéficier du régime des impatriés, qui exonère partiellement certains revenus pendant plusieurs années. Ce dispositif, pensé pour attirer les talents, peut concerner un sportif recruté par un club français après une carrière internationale. Il illustre que la stratégie de mobilité doit se penser sur l'ensemble du cycle de vie, et pas seulement au moment du départ.
Une décision qui dépasse la seule fiscalité
Réduire une décision d'expatriation à son avantage fiscal est une erreur. D'autres dimensions pèsent lourdement : l'accès aux infrastructures et à l'encadrement d'entraînement, la proximité des compétitions, l'environnement familial, la protection sociale du pays d'accueil et la stabilité juridique. Un régime fiscal attractif ne compense pas un environnement sportif inadapté. La destination idéale concilie performance sportive, qualité de vie et efficience fiscale, dans cet ordre de priorité.
Il convient enfin de rappeler que les règles évoluent et que les conventions fiscales diffèrent d'un pays à l'autre. Toute décision doit s'appuyer sur une analyse à jour et personnalisée, tenant compte de la nationalité de l'athlète, de la nature de ses revenus et de son projet sportif.
Les pièges à éviter
· Le départ fictif : conserver en France son foyer, sa famille, son entraînement ou l'essentiel de ses revenus expose à une requalification en résident fiscal français.
· Ignorer la convention franco-monégasque : un athlète français ne tire aucun bénéfice d'impôt sur le revenu d'une installation à Monaco.
· Sous-estimer l'imposition à la source : les gains sportifs restent taxés dans le pays de la compétition, quel que soit le pays de résidence.
· Oublier l'exit tax sur les plus-values latentes lors du transfert de domicile.
· Négliger la dimension durable : une expatriation crédible s'inscrit dans le temps et suppose un transfert réel du centre de vie.
FAQ — Questions fréquentes
Un athlète français à Monaco paie-t-il des impôts en France ?
Oui. En vertu de la convention franco-monégasque de 1963, un ressortissant français installé à Monaco reste imposable en France sur ses revenus mondiaux. Monaco n'offre donc pas d'avantage d'impôt sur le revenu aux athlètes de nationalité française.
L'expatriation permet-elle d'échapper à l'impôt sur le prize money ?
Non. En application de l'article 17 des conventions fiscales, les gains sportifs sont imposés dans le pays où la compétition a lieu, généralement par retenue à la source, quel que soit le pays de résidence de l'athlète.
Quelle est la destination la moins fiscalisée pour un sportif ?
Dubaï et Monaco affichent une imposition du revenu nulle pour les résidents étrangers, l'Andorre un taux maximal de 10 %. Mais l'avantage réel dépend de la nationalité, de la nature des revenus et du caractère effectif du transfert de résidence.
Qu'est-ce que l'exit tax ?
C'est une imposition des plus-values latentes sur les titres détenus au moment du transfert du domicile fiscal hors de France, au-delà de certains seuils. Un sursis de paiement et un dégrèvement après un délai de détention à l'étranger sont possibles selon la destination.
Combien de temps faut-il s'expatrier pour que ce soit reconnu ?
Il n'existe pas de durée légale unique, mais une expatriation fiable suppose un transfert réel et durable du centre de vie et d'intérêts économiques. Un départ de courte durée ou purement formel risque une requalification par l'administration française.
Outsite accompagne les athlètes internationaux dans l'analyse de leur résidence fiscale et la sécurisation de leurs projets d'expatriation, en lien avec les conventions fiscales applicables. Avant toute décision de départ, prendre contact avec les experts Outsite pour un diagnostic complet des risques et des obligations.
