
Dividendes ou salaire : Hypothèse d’un athlète qui exploite tout ou partie de son activité en société ?
De nombreux athlètes exploitent tout ou partie de leur activité à travers une société. Et en général, l’athlète dirigeant se heurte à une question récurrente : faut-il se verser une rémunération, distribuer des dividendes, ou combiner les deux ? La réponse n’est jamais universelle. Elle dépend de la forme sociale (EURL ou SASU), du niveau de revenus, du besoin de protection sociale et de la stratégie patrimoniale de long terme. Un enjeu particulièrement sensible pour un sportif dont la carrière est courte et les revenus irréguliers. Cet article détaille les mécanismes, les chiffres 2026 et une méthode pour construire le bon arbitrage.
Deux modes de rémunération aux logiques opposées
La rémunération et les dividendes sont deux notions bien distinctes.
La rémunération du dirigeant
La rémunération versée au dirigeant est une charge déductible du résultat de la société : elle réduit l’assiette de l’impôt sur les sociétés. En contrepartie, elle supporte les cotisations sociales qui varient selon le statut ainsi que l’impôt sur le revenu au barème progressif dans la catégorie des traitements et salaires (ou des rémunérations de gérant). Elle ouvre surtout des droits : retraite, indemnités journalières, prévoyance.
Les dividendes
Le dividende est un prélèvement sur le bénéfice après impôt sur les sociétés : il n’est donc pas déductible et suppose que la société ait dégagé un résultat imposé à l’IS. Il est en principe soumis au prélèvement forfaitaire unique de 31,4 % (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux). Il n’ouvre en revanche aucun droit social : ni retraite, ni indemnités journalières, ni prévoyance.
L’impact du statut social : EURL ou SASU
Le choix entre salaire et dividendes ne peut se penser indépendamment de la forme sociale, car le traitement des dividendes diffère radicalement.
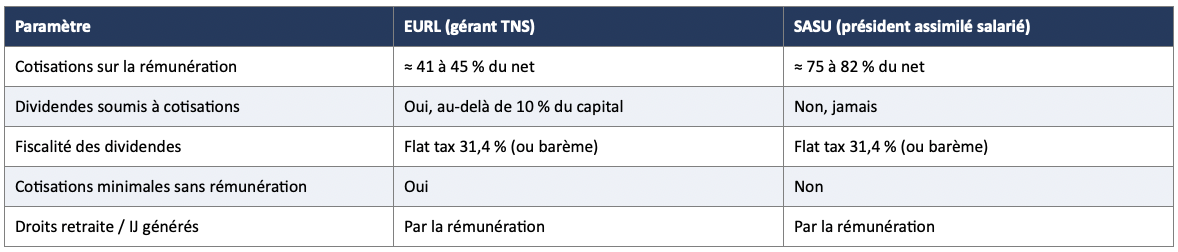
En EURL, verser des dividendes plutôt qu’une rémunération n’exonère pas des cotisations sociales dès lors que le capital est faible : la fraction excédant 10 % du capital, des primes et du compte courant est réintégrée dans l’assiette TNS. En SASU, au contraire, les dividendes échappent totalement aux cotisations sociales, ce qui rend la distribution particulièrement attractive une fois l’IS acquitté.
Le coût complet de chaque euro distribué
Pour comparer objectivement, il convient de raisonner en « coût de sortie » : combien coûte-t-il, en prélèvements totaux, de faire sortir 100 € de la société vers le patrimoine personnel du sportif ?
Par la rémunération
La rémunération évite l’IS (elle est déductible) mais supporte les cotisations sociales puis l’impôt sur le revenu. Son coût dépend donc du taux marginal d’imposition du sportif et de son statut social. Elle reste efficiente lorsqu’elle permet d’acquérir des droits sociaux utiles (retraite, indemnités journalières) et tant que le taux marginal d’imposition demeure modéré.
Par les dividendes
Le dividende subit d’abord l’IS (15 % jusqu’à 42 500 € de bénéfice, 25 % au-delà en 2026), puis la flat tax de 31,4 % sur le montant distribué. En SASU, aucune cotisation sociale ne s’ajoute. Un bénéfice de 100 € taxé à l’IS à 15 % laisse 85 € distribuables, qui après flat tax laissent environ 58,31 € nets — sans générer de droits sociaux. Le dividende devient donc pertinent une fois la protection sociale déjà assurée par une rémunération suffisante.
La méthode recommandée : d’abord la protection, ensuite l’optimisation
Pour un athlète, la logique la plus robuste consiste à raisonner par étages successifs plutôt que de chercher d’emblée le montage le moins taxé.
1. Premier étage : sécuriser une rémunération socle : un niveau de rémunération suffisant pour valider des trimestres de retraite, ouvrir des indemnités journalières et alimenter une prévoyance, indispensable face au risque de blessure.
2. Deuxième étage : alimenter l’épargne retraite : les versements sur un plan d’épargne retraite ou un contrat Madelin (pour le gérant TNS) réduisent l’assiette imposable tout en préparant l’après-carrière.
3. Troisième étage : distribuer le surplus en dividendes : une fois la protection assurée, le solde peut être distribué en dividendes, particulièrement efficient en SASU, ou mis en réserve dans la société pour un lissage pluriannuel.
Cette approche répond aux deux spécificités du sportif : une carrière courte qui exige de constituer rapidement des droits, et des revenus irréguliers qui justifient de conserver de la trésorerie dans la société pour les années creuses.
Cas pratiques chiffrés (2026)
Cas n° 1 — Athlète en SASU, résultat de 80 000 €
Un athlète en SASU dégage 80 000 € avant rémunération. Une rémunération socle d’environ 25 000 € valide ses droits sociaux et réduit l’IS. Le solde, imposé à l’IS puis distribué en dividendes, échappe aux cotisations sociales et ne subit que la flat tax. Ce mix combine protection et efficience.
Cas n° 2 — Trailer en EURL, résultat de 45 000 €
Un trailer en EURL avec un capital social modeste a peu d’intérêt à privilégier les dividendes, qui seraient largement réintégrés dans l’assiette TNS. Une rémunération de gérance, dont le coût de cotisations reste contenu, demeure ici le canal le plus simple et le plus économique.
Cas n° 3 — Sportive préparant sa reconversion
Une sportive en fin de carrière choisit de limiter sa rémunération et de mettre en réserve une partie du résultat, imposé à l’IS au taux réduit. Elle prévoit de distribuer ces réserves lors de futures années à faibles revenus, réduisant ainsi la pression fiscale globale sur l’ensemble de la période.
L’impact sur la retraite et la protection sociale
Un athlète qui privilégie systématiquement les dividendes réduit mécaniquement ses droits à la retraite: les dividendes ne valident aucun trimestre et n’alimentent aucune caisse. Or la carrière sportive, courte, laisse peu d’années pour cotiser. Se verser une rémunération suffisante pendant la période d’activité permet de valider des trimestres, d’acquérir des points de retraite complémentaire et d’ouvrir des indemnités journalières en cas d’arrêt. C’est un arbitrage de fond : l’économie immédiate procurée par les dividendes se paie, à terme, par une protection amoindrie. La prévoyance suit la même logique. Les garanties d’incapacité et d’invalidité, cruciales face au risque de blessure, se calibrent souvent sur la rémunération déclarée. Une rémunération trop faible limite donc aussi le niveau de couverture accessible.
Le rôle du PER et de l’épargne salariale
L’épargne retraite constitue un troisième canal, distinct de la rémunération et des dividendes. Les versements sur un plan d'épargne retraite sont déductibles du revenu imposable, ce qui permet de réduire l’impôt tout en préparant l’après-carrière.
En SASU, le président assimilé salarié peut également mobiliser les dispositifs d’épargne salariale au niveau de la société. En EURL, le gérant TNS conserve l’accès au contrat Madelin pour la prévoyance et la santé, et au PER pour la retraite. Intégrer ces outils dans le mix global améliore l’efficience d’ensemble.
Adapter le mix à chaque phase de carrière
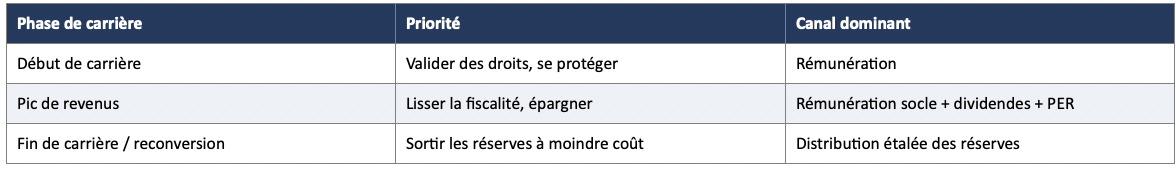
Le bon arbitrage évolue avec la carrière. En début de carrière, la priorité va à la validation de droits et à la constitution d’une épargne de précaution : la rémunération domine. En milieu de carrière, lorsque les revenus culminent, la mise en réserve dans la société et la distribution maîtrisée de dividendes permettent de lisser la fiscalité. En fin de carrière et à l’approche de la reconversion, la société peut servir de réservoir dont les réserves seront distribuées lors des années à faibles revenus, réduisant la pression fiscale globale.
Erreurs fréquentes
Tout distribuer en dividendes pour échapper aux cotisations, au prix d’une retraite et d’une prévoyance quasi inexistantes.
Raisonner en taux instantané plutôt qu’en coût complet intégrant IS puis flat tax.
Oublier qu’en EURL les dividendes au-delà de 10 % du capital sont soumis aux cotisations TNS.
Ne pas utiliser la société comme outil de lissage pluriannuel alors que les revenus sont par nature irréguliers.
Décider seul, sans simulation intégrant le taux marginal d’imposition réel et les objectifs de reconversion.
FAQ — Questions fréquentes
Vaut-il mieux se verser un salaire ou des dividendes quand on est athlète ?
Il n’y a pas de réponse unique. La règle prudente consiste à sécuriser d’abord une rémunération socle générant des droits sociaux (retraite, indemnités journalières, prévoyance), puis à distribuer le surplus en dividendes, surtout en SASU où ils échappent aux cotisations sociales.
Les dividendes permettent-ils de valider des trimestres de retraite ?
Non. Les dividendes n’ouvrent aucun droit social : ni retraite, ni indemnités journalières, ni prévoyance. Seule la rémunération génère ces droits, ce qui est un enjeu majeur pour une carrière sportive courte.
Quel est le coût réel d’un dividende en 2026 ?
Le bénéfice supporte d’abord l’S (15 % jusqu’à 42 500 €, 25 % au-delà), puis la flat tax de 31,4 % sur le montant distribué. En SASU, aucune cotisation sociale ne s’ajoute ; en EURL, une partie peut être réintégrée dans l’assiette TNS.
Peut-on ne rien se verser une année et tout distribuer l’année suivante ?
Oui, la mise en réserve du bénéfice à l’IS puis sa distribution ultérieure est un levier de lissage précieux pour un athlète aux revenus irréguliers. En EURL, des cotisations minimales restent toutefois dues même sans rémunération.
L’option pour le barème progressif est-elle intéressante sur les dividendes ?
Elle peut l’être pour un contribuable faiblement imposé, car elle ouvre un abattement de 40 % sur les dividendes. Elle est en revanche défavorable aux taux marginaux élevés. Une simulation au cas par cas est nécessaire.
Outsite aide les athlètes dirigeants à construire le mix rémunération-dividendes le plus efficient, en fonction de leurs revenus, de leur besoin de protection sociale et de leur horizon de reconversion. Pour une simulation chiffrée et personnalisée, prendre contact avec les experts Outsite.
